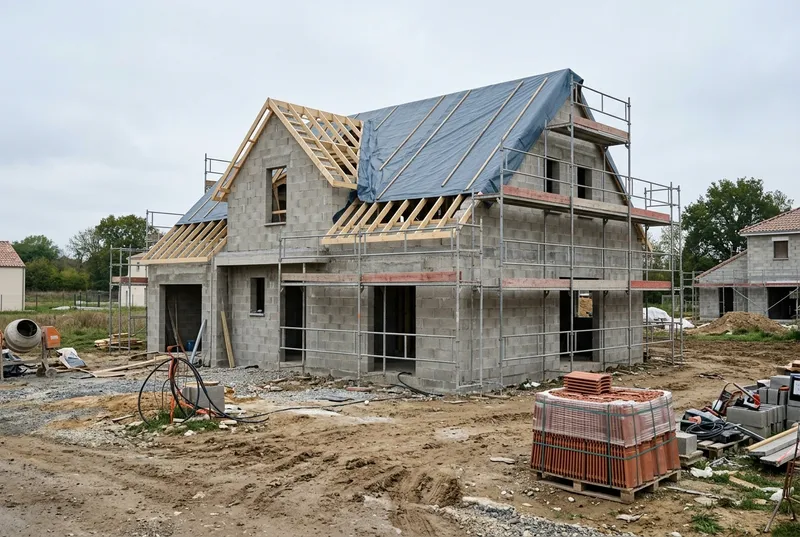
La TRC est l'assurance de l'ouvrage pendant qu'il se construit. Incendie, tempête, effondrement, vol ou vandalisme : elle répare les dommages matériels accidentels survenus entre l'ouverture du chantier et la réception, sans attendre qu'un responsable soit désigné. Facultative, elle complète la dommage ouvrage, obligatoire, qui ne joue qu'après.
Dommages accidentels à l’ouvrage en cours de construction
L'assurance tous risques chantier (TRC) est un contrat d'assurance de dommages, souscrit pour un chantier donné, qui garantit l'ouvrage en cours de construction contre les dommages matériels accidentels. On parle de « tous risques » parce que le contrat couvre tout ce qu'il n'exclut pas expressément : c'est la liste des exclusions qu'il faut lire.
Sans TRC, un chantier sinistré se transforme vite en bras de fer. Qui a laissé la bâche mal fixée ? Le feu est-il parti du lot du couvreur ou de celui de l'électricien ? Pendant que les experts de chaque entreprise discutent, le chantier est arrêté et votre crédit court. La TRC renverse cette logique : l'assureur indemnise d'abord le chantier, puis se retourne, s'il le peut, contre le responsable. Elle n'est imposée par aucun texte au particulier qui fait construire, ce qui explique qu'elle soit souvent oubliée.
Article 1788 du Code civil (en substance)
Si l'entrepreneur fournit la matière et que l'ouvrage vient à périr avant d'être livré, de quelque manière que ce soit, la perte est pour lui, sauf si le maître était en demeure de recevoir la chose.
Le Code civil met le risque sur l'entreprise qui fournit la matière, mais c'est à vous de la mettre en cause, lot par lot, et d'attendre son paiement.
La TRC vous indemnise sans recherche de responsabilité : le chantier repart, l'assureur règle ensuite ses comptes.
Votre chantier est-il couvert avant son ouverture ?
Une TRC se souscrit avant le début des travaux, en même temps que la dommage ouvrage. On présente les deux au même assureur, avec des conditions de vol et des franchises lisibles.
L'assurance tous risques chantier est-elle obligatoire ?
C'est la question la plus posée, et la réponse surprend : non, la loi n'impose pas la TRC. Mais elle impose une autre assurance au même maître d'ouvrage, et le contrat de vos entreprises ou votre banque peut, lui, exiger la TRC.
Facultative, mais rarement superflue
Aucun article du Code des assurances ne rend la TRC obligatoire pour un particulier. Ce que la loi exige, c'est la dommage ouvrage, à souscrire avant l'ouverture du chantier. La TRC couvre une période que la dommage ouvrage ne couvre pas : celle des travaux eux-mêmes.
Art. L242-1 C. assur.
Obligation de dommage ouvrage pour toute personne qui fait réaliser des travaux de construction en qualité de propriétaire, avant l'ouverture du chantier. Elle prend effet après la garantie de parfait achèvement.
Art. L243-3 C. assur.
Sanctions pénales en cas de défaut de dommage ouvrage, sauf pour la personne physique qui construit un logement pour l'occuper ou le faire occuper par sa famille.
Art. 1788 C. civ.
Quand l'entreprise fournit la matière, la perte de l'ouvrage avant la livraison est pour elle : un recours possible, mais à exercer contre chaque entreprise concernée.
Et la banque ? Pour financer une construction, la banque demande le plus souvent l'attestation dommage ouvrage avant de débloquer les fonds, et certaines regardent aussi la TRC. Renseignez-vous tôt : c'est elle qui fixe souvent le calendrier.
Ce que couvre la TRC, et ce qu'elle exclut
Le principe est large : tout dommage matériel accidentel à l'ouvrage pendant les travaux, sauf exclusion écrite. Les contrats se ressemblent sur le fond, mais diffèrent sur les conditions et les franchises.
Couvert en général (selon contrat)
Incendie, explosion, foudre sur l’ouvrage en cours
Tempête, grêle, poids de la neige, inondation
Effondrement accidentel d’un mur, d’une dalle ou d’une fouille
Vol et vandalisme des éléments incorporés ou stockés sur le chantier, avec effraction
Frais de déblaiement et de démolition consécutifs au sinistre
Exclu en général
Le coût de refaire un ouvrage mal exécuté (la malfaçon elle-même)
Les dommages apparus après la réception (→ dommage ouvrage)
Le matériel et les engins des entreprises, souvent assurés à part
Les retards, pénalités et pertes financières
L’usure, la faute intentionnelle, le vol sans effraction
Pendant le chantier
Tous risques chantier
Cette page
Les dommages accidentels à l'ouvrage avant la réception : feu, vent, eau, effondrement, vol.
Exemple
Un orage de grêle détruit les fenêtres de toit posées la veille : la TRC paie le remplacement, sous déduction de la franchise.
10 ans après la réception
Dommage ouvrage
Le préfinancement des désordres graves qui touchent la solidité ou l'habitabilité.
Exemple
Trois ans après la réception, le dallage du séjour se fissure et s'affaisse : la dommage ouvrage indemnise, puis se retourne contre l'entreprise.
Les dommages que votre chantier cause aux voisins et aux passants.
Exemple
Une palette de tuiles mal calée tombe de l'échafaudage sur la voiture garée devant : la RC maître d'ouvrage règle la réparation.
Le contrat, clause par clause
Deux TRC au même prix peuvent protéger très différemment. Voici les clauses à vérifier avant de signer.
Montant garanti
Il doit correspondre au coût total de l'ouvrage, matériaux et main-d'œuvre compris. Sous-évaluer, c'est être mal indemnisé si tout est à refaire.
Durée
De l'ouverture du chantier à la réception. Prévoyez la prolongation : un chantier qui dérape de trois mois ne doit pas se retrouver sans garantie.
Vol
Effraction exigée, chantier clos, matériaux sous clé, parfois gardiennage : ce sont ces conditions qui décident de l'indemnisation.
Franchise
Fixe par sinistre, parfois plus élevée pour le vol ou les événements naturels. Elle reste à votre charge à chaque déclaration.
Existants
En extension ou en rénovation, les parties anciennes du bâtiment ne sont garanties que si le contrat le prévoit expressément.
Bénéficiaires
La TRC est souvent souscrite pour le compte de tous les intervenants : l'assureur renonce alors à certains recours entre eux, ce qui accélère le règlement.
Gardez les preuves. Factures des matériaux livrés, photos datées de l'avancement, dépôt de plainte en cas de vol : l'assureur les demandera pour chiffrer le sinistre.
Trois sinistres typiques de chantier
Des cas concrets, et ce que la TRC change.
Tempête
Le pignon tombé dans la nuit
Murs de l'étage montés, pignon encore libre en attendant la charpente. Une nuit de vent violent, il bascule sur la dalle et l'endommage. Démolition, évacuation, remontage : environ 12 000 €.
Qui paie : la TRC, sans qu'il faille établir si le maçon aurait dû étayer davantage.
Incendie
L’étanchéité qui prend feu
Pose d'une membrane au chalumeau sur le toit-terrasse du garage. Une étincelle gagne l'isolant : la charpente du garage et une partie du doublage sont détruites avant l'arrivée des pompiers.
Qui paie : la TRC indemnise vite, puis exerce son recours contre l'entreprise d'étanchéité et son assureur.
Vol
Le chantier vidé un week-end
Palissade forcée, cadenas coupé : les menuiseries livrées le vendredi et les radiateurs stockés dans le garage ont disparu. Il faut tout recommander.
Qui paie : la TRC, l'effraction étant prouvée et les équipements stockés dans un local fermé ; la franchise vol reste à votre charge.
Souscrire une assurance tous risques chantier
La TRC se souscrit avant l'ouverture du chantier, idéalement en même temps que la dommage ouvrage, car l'assureur étudie les mêmes pièces.
1
Réunissez le dossier
Permis de construire, plans, coût prévisionnel des travaux, planning et date d’ouverture du chantier.
On présente les deux garanties ensemble et on compare franchises, conditions de vol et existants.
4
Recevez les attestations
Après acceptation et règlement, les attestations sont remises avant le premier jour de travaux.
Combien coûte une assurance tous risques chantier ?
La TRC se paie en une fois pour la durée du chantier. Elle se calcule sur le coût des travaux, avec une prime minimale, et coûte nettement moins cher que la dommage ouvrage.
TRC seule, extension de 80 000 €
Chantier de quelques mois
300 – 700 €
prime unique, souvent soumise à un minimum.
Le plus fréquent
TRC + DO, maison de 200 000 €
Chantier d’environ un an
3 600 – 6 500 €
dont environ 600 à 1 500 € pour la TRC.
TRC seule, maison de 200 000 €
Sans garantie des existants
600 – 1 500 €
selon la franchise et la durée du chantier.
Ce qui fait varier la prime :
Coût des travaux
Durée du chantier
Existants
Franchise
Fourchettes indicatives TTC. Le tarif exact dépend de votre dossier. Tous les prix →
Questions fréquentes sur l'assurance tous risques chantier
Obligation, durée, vol, entreprises : l'essentiel en six réponses.
Qui souscrit la TRC : le maître d'ouvrage ou l'entreprise ?
+
Les deux existent. Pour une maison ou une extension, c'est le plus souvent le maître d'ouvrage qui la souscrit, pour son compte et celui des entreprises. Certaines entreprises générales ont leur propre TRC : demandez l'attestation et vérifiez qu'elle vise bien votre chantier.
Quand la TRC commence‑t‑elle et quand s'arrête‑t‑elle ?
+
Elle démarre à l'ouverture du chantier et s'arrête à la réception des travaux. Certains contrats prévoient une extension pendant l'année qui suit, pour les dommages causés par les entreprises qui reviennent lever les réserves.
La dommage ouvrage ne couvre‑t‑elle pas déjà le chantier ?
+
Non, sauf dans un cas précis : avant la réception, elle peut financer des réparations si le contrat de l'entreprise est résilié pour inexécution après une mise en demeure restée sans effet (art. L242-1 C. assur.). Une tempête ou un incendie de chantier relèvent de la TRC.
Le matériel de chantier est-il couvert ?
+
En général non. Les engins, outillages et baraquements appartiennent aux entreprises, qui les assurent de leur côté. La TRC vise l'ouvrage, les matériaux destinés à y être incorporés et les frais de déblaiement.
Que se passe‑t‑il si le chantier dure plus longtemps que prévu ?
+
Le contrat fixe une durée. Prévenez l'assureur avant l'échéance pour la prolonger, moyennant une surprime. Un chantier non déclaré au-delà de la date prévue peut se retrouver sans garantie.
La TRC couvre‑t‑elle les malfaçons ?
+
Pas la malfaçon elle-même : refaire un mur mal monté reste à la charge de l'entreprise. En revanche, si ce défaut provoque un dommage accidentel, comme l'effondrement d'une partie de l'ouvrage, les dégâts qui en résultent peuvent être garantis.